Domain hilfe-nach-unfall.de kaufen?
Wir ziehen mit dem Projekt
hilfe-nach-unfall.de um.
Sind Sie am Kauf der Domain
hilfe-nach-unfall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hilfe-nach-unfall.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
KOHL Verlag Unfallprävention HundDas Arbeitsheft ist für den Einsatz im Kindergarten ab 4 Jahren, in der Vorschule, in der Grundschule (Klassen 1 bis 4) sowie in der Sekundarstufe (Klasse 5) konzipiert und bietet eine umfassende Einführung in das Thema „Hund und Mensch“. Die Arbeitsblätter enthalten interessante Informationen über das Verhalten von Hunden gegenüber Menschen und sind mit Aufgaben zur Wiederholung und Vertiefung des Gelernten versehen. Die Kopiervorlagen sind ideal für den Einsatz in einem Unterrichtsprojekt zum Thema „Hund & Mensch“ und eignen sich sowohl für eigenständiges Arbeiten als auch für den Unterricht in Gruppen.Hunde sind in unserem Alltag allgegenwärtig, doch nicht jeder Mensch hat die gleichen Erfahrungen im Umgang mit diesen Tieren. Dieser Band richtet sich besonders an diejenigen, deren Erfahrungsschatz im Umgang mit Hunden noch begrenzt ist. Auf anschauliche Weise zeigt das Arbeitsheft, wie Hunde Menschen wahrnehmen und warum es oft zu Missverständnissen in der Begegnung zwischen Hund und Mensch kommen kann – Missverständnisse, die in manchen Fällen gefährlich werden können.Das Heft bietet zeitgemäße, motivierende und leicht durchführbare Aufgaben, die darauf abzielen, das Verständnis für den richtigen Umgang mit Hunden zu fördern. Es werden einfache und pragmatische Lösungen aufgezeigt, die Kindern und Erwachsenen helfen, sich sicherer und verantwortungsbewusster im Umgang mit Hunden zu verhalten. Dabei legt das Heft besonderen Wert auf das Vermitteln von Respekt und Achtsamkeit im Umgang mit den treuen Vierbeinern.Ergänzend enthält das Arbeitsheft zahlreiche Materialien, die das erlernte Wissen vertiefen und festigen. Neben theoretischen Grundlagen gibt es auch praktische Anleitungen und Aufgaben, die helfen, den richtigen Umgang mit Hunden zu üben. Diese Materialien können sowohl in der schulischen Kynopädagogik als auch im außerschulischen Bereich verwendet werden, um Kinder auf den Kontakt mit Hunden vorzubereiten und eventuelle Unsicherheiten abzubauen.Durch die klar strukturierten Informationen und die abwechslungsreichen Aufgaben eignet sich das Arbeitsheft hervorragend für die Schulvorbereitung sowie als Teil eines umfassenden Unterrichtsprojekts zum Thema „Hund und Mensch“. Es hilft nicht nur dabei, das Verhalten von Hunden besser zu verstehen, sondern fördert auch den verantwortungsvollen und respektvollen Umgang mit Tieren. Weitere Informationen zur Initiatorin Beate Tomulla und ihrem „Wuff-Projekt“ finden sich unter www.wuff-projekt.de.48 Seiten11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
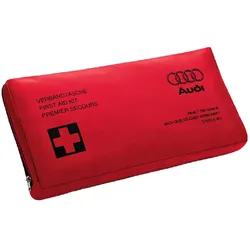
Audi Verbandstasche Erste Hilfe DIN 13 164-2022 Unfall Pannenhilfe 4L0093108DGriffbereit halten für den Notfall. Verbandmaterial gehört zu den Fahrzeugausstattungen, die verpflichtend mitgeführt werden müssen. Bei Fahrzeugkontrollen muss eine Verbandtasche auf Verlangen vorgezeigt werden. Zudem ist auf das Mindesthaltbarkeitsdatum zu achten und darauf, die Verbandtasche rechtzeitig zu ersetzen. Der Inhalt der Verbandtasche nach DIN 13 164-2022 entspricht den gesetzlichen Vorschriften gemäß der StVZO §35h.Original Audi Verbandtasche100% Volkswagen Original ZubehörFüllung gemäß DIN 13 164-2022 und §35h StVZOFarbe: rot Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers14,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
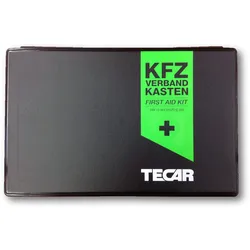
Verbandtasche Erste Hilfe DIN 13164 Unfall Panne First Aid Kit Z093114AGesetzlich vorgeschrieben und elementar wichtig für die persönliche Sicherheit: Der Verbandkasten erfüllt die Vorschriften der StVZO und ist nach DINA 13164 ausgestattet. Sie lässt sich einfach und platzsparend z. B. seitlich im Kofferraum verstauen. VerbandkastenFüllung gemäß DIN 13164 und §35h StVZOFarbe: schwarz, grünInhalt1x Heftpflaster DIN 130191x Fertigpflasterset 14-teilig1x Verbandpäckchen DIN 13151 - K2x Verbandpäckchen DIN 13151 - M1x Verbandpäckchen DIN 13151 - G1x Verbandtuch DIN 13152 - A2x Fixierbinden DIN 61634 -FB 63x Fixierbinden DIN 61634 -FB 81x Rettungsdecke mind. 210 cm x 160 cm6x Kompressen 10 cm x 10 cm1x Dreiecktuch DIN 13168 -D1x Verbandkastenschere DIN 582794x Einmalhandschuhe DIN EN 4552x Feuchttücher zur Hautreinigung2x Gesichtsmasken EN 146831x Erste-Hilfe-Broschüre1x Inhaltsverzeichnis8,90 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Auer Verlag UnfallberichtMangelnde Kenntnisse zum Aufbau von Textsorten, ein begrenzter Wortschatz, fehlende Übung im schriftlichen Ausdruck – als Lehrkraft haben Sie es mit einer breiten Palette von mangelhaften Schreibkompetenzen zu tun, was den Aufsatzunterricht nicht leicht macht. Hier setzt diese Unterrichtseinheit an: Das Material bietet Ihnen zu der Textsorte "Unfallbericht" eine klare Textsortenbeschreibung sowie didaktische Hinweise, inklusive Bewertungskriterien für die Aufsätze. Dann folgen die Schreibaufgaben, die von der Aufgabenstellung bis zum Zieltext Schritt für Schritt angeleitet werden. Musterlösungen helfen dabei, sich eine klarere Vorstellung über die Zieltexte zu machen.Inhaltliche SchwerpunkteAufsatzlehre 6-8Aufsatzerziehung 6-8Aufsätze schreiben 6-8Unfallbericht5,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entsprechungen und Abwandlungen des privaten Unfall- und Haftpflichtversicherungsrechts in der gesetzlichen Unfallversicherung., Taschenbuch vonEntsprechungen Und Abwandlungen Des Privaten Unfall- Und Haftpflichtversicherungsrechts In Der Gesetzlichen Unfallversicherung., Taschenbuch Von Hans-michael Heinz, Duncker & Humblot, 978-3-428-15719-8, Seitenanzahl: 602129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOHL Verlag Unfallprävention HundDas Arbeitsheft ist für den Einsatz im Kindergarten ab 4 Jahren, in der Vorschule, in der Grundschule (Klassen 1 bis 4) sowie in der Sekundarstufe (Klasse 5) konzipiert und bietet eine umfassende Einführung in das Thema „Hund und Mensch“. Die Arbeitsblätter enthalten interessante Informationen über das Verhalten von Hunden gegenüber Menschen und sind mit Aufgaben zur Wiederholung und Vertiefung des Gelernten versehen. Die Kopiervorlagen sind ideal für den Einsatz in einem Unterrichtsprojekt zum Thema „Hund & Mensch“ und eignen sich sowohl für eigenständiges Arbeiten als auch für den Unterricht in Gruppen.Hunde sind in unserem Alltag allgegenwärtig, doch nicht jeder Mensch hat die gleichen Erfahrungen im Umgang mit diesen Tieren. Dieser Band richtet sich besonders an diejenigen, deren Erfahrungsschatz im Umgang mit Hunden noch begrenzt ist. Auf anschauliche Weise zeigt das Arbeitsheft, wie Hunde Menschen wahrnehmen und warum es oft zu Missverständnissen in der Begegnung zwischen Hund und Mensch kommen kann – Missverständnisse, die in manchen Fällen gefährlich werden können.Das Heft bietet zeitgemäße, motivierende und leicht durchführbare Aufgaben, die darauf abzielen, das Verständnis für den richtigen Umgang mit Hunden zu fördern. Es werden einfache und pragmatische Lösungen aufgezeigt, die Kindern und Erwachsenen helfen, sich sicherer und verantwortungsbewusster im Umgang mit Hunden zu verhalten. Dabei legt das Heft besonderen Wert auf das Vermitteln von Respekt und Achtsamkeit im Umgang mit den treuen Vierbeinern.Ergänzend enthält das Arbeitsheft zahlreiche Materialien, die das erlernte Wissen vertiefen und festigen. Neben theoretischen Grundlagen gibt es auch praktische Anleitungen und Aufgaben, die helfen, den richtigen Umgang mit Hunden zu üben. Diese Materialien können sowohl in der schulischen Kynopädagogik als auch im außerschulischen Bereich verwendet werden, um Kinder auf den Kontakt mit Hunden vorzubereiten und eventuelle Unsicherheiten abzubauen.Durch die klar strukturierten Informationen und die abwechslungsreichen Aufgaben eignet sich das Arbeitsheft hervorragend für die Schulvorbereitung sowie als Teil eines umfassenden Unterrichtsprojekts zum Thema „Hund und Mensch“. Es hilft nicht nur dabei, das Verhalten von Hunden besser zu verstehen, sondern fördert auch den verantwortungsvollen und respektvollen Umgang mit Tieren. Weitere Informationen zur Initiatorin Beate Tomulla und ihrem „Wuff-Projekt“ finden sich unter www.wuff-projekt.de.48 Seiten11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Audi Verbandstasche Erste Hilfe DIN 13 164-2022 Unfall Pannenhilfe 4L0093108DGriffbereit halten für den Notfall. Verbandmaterial gehört zu den Fahrzeugausstattungen, die verpflichtend mitgeführt werden müssen. Bei Fahrzeugkontrollen muss eine Verbandtasche auf Verlangen vorgezeigt werden. Zudem ist auf das Mindesthaltbarkeitsdatum zu achten und darauf, die Verbandtasche rechtzeitig zu ersetzen. Der Inhalt der Verbandtasche nach DIN 13 164-2022 entspricht den gesetzlichen Vorschriften gemäß der StVZO §35h.Original Audi Verbandtasche100% Volkswagen Original ZubehörFüllung gemäß DIN 13 164-2022 und §35h StVZOFarbe: rot Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers14,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Verbandtasche Erste Hilfe DIN 13164 Unfall Panne First Aid Kit Z093114AGesetzlich vorgeschrieben und elementar wichtig für die persönliche Sicherheit: Der Verbandkasten erfüllt die Vorschriften der StVZO und ist nach DINA 13164 ausgestattet. Sie lässt sich einfach und platzsparend z. B. seitlich im Kofferraum verstauen. VerbandkastenFüllung gemäß DIN 13164 und §35h StVZOFarbe: schwarz, grünInhalt1x Heftpflaster DIN 130191x Fertigpflasterset 14-teilig1x Verbandpäckchen DIN 13151 - K2x Verbandpäckchen DIN 13151 - M1x Verbandpäckchen DIN 13151 - G1x Verbandtuch DIN 13152 - A2x Fixierbinden DIN 61634 -FB 63x Fixierbinden DIN 61634 -FB 81x Rettungsdecke mind. 210 cm x 160 cm6x Kompressen 10 cm x 10 cm1x Dreiecktuch DIN 13168 -D1x Verbandkastenschere DIN 582794x Einmalhandschuhe DIN EN 4552x Feuchttücher zur Hautreinigung2x Gesichtsmasken EN 146831x Erste-Hilfe-Broschüre1x Inhaltsverzeichnis8,90 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Mini Verbandstasche Erste Hilfe DIN 13164 Unfall Panne First Aid Kit Z093106AGesetzlich vorgeschrieben und elementar wichtig für die persönliche Sicherheit: Die Verbandtasche erfüllt die Vorschriften der StVZO und ist nach DINA 13164 ausgestattet. Sie lässt sich einfach und platzsparend z. B. seitlich im Kofferraum verstauen. VerbandkastenFüllung gemäß DIN 13164 und §35h StVZOmit Reißverschluss genähtFarbe: schwarz, grün6,39 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Wir planen und schreiben einen UnfallberichtMotivierende SchreibstundenStehen Sie vor der Aufgabe, lehrplangerechte, motivierende Schreibstunden zur Textsorte "Bericht" für die Klassen 2-4 zu konzipieren? Dieser "trollige" Download ist dafür die ideale Unterrichtshilfe! Berichte trainieren Step-by-StepIn dieser Einheit trainieren Ihre Schüler Schritt für Schritt das Schreiben von Unfallberichten. Zahlreiche Arbeitsblätter unterstützen alle Phasen des Unterrichts. Immer mit dabei sind die Motivationsfiguren: Die vier Kinder der Klecksbande und die Schreibtrolle erklären und geben Tipps. So lernen Ihre Schüler motiviert Struktur und Aufbau von Textformen kennen und automatisieren sprachliche Gestaltungen. Außerdem üben und vertiefen sie das strukturierte Planen, Schreiben, Überarbeiten und Präsentieren von Texten. Ziel ist der nachhaltige Aufbau von Schreibkompetenzen.Für Ihren kompetenzorientierten Aufsatzunterricht bekommen Sie konkrete Übersichten für den praktischen Einsatz und abwechslungsreiche, sofort einsetzbare Kopiervorlagen. Durch die Arbeitsblätter können Sie ohne Zusatzaufwand im Unterricht differenzieren. Der Band enthält: eine Einheit zur Textsorte "Unfallbericht" mit vorangestellten Übersichten zum praktischen Einsatz (Kompetenzerwartungen, inhaltliche Ziele, Material, didaktisch-methodische Hinweise) motivierende Identifikationsfiguren abwechslungsreiche, sofort einsetzbare Arbeitsblätter und Kopiervorlagen Checklisten für eine transparente ErgebnissicherungInhaltliche SchwerpunkteKompetenzorientierungHeterogenitätselbstständig-produktive ErarbeitungSchülerorientierungKooperationMethodenkompetenzSellbstätigkeitKommunikationSelbstkompetenzFachkompetenz11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.