Domain hilfe-nach-unfall.de kaufen?
Wir ziehen mit dem Projekt
hilfe-nach-unfall.de um.
Sind Sie am Kauf der Domain
hilfe-nach-unfall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hilfe-nach-unfall.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Verbandtasche Erste Hilfe DIN 13164 Unfall Panne First Aid Kit Z093114AGesetzlich vorgeschrieben und elementar wichtig für die persönliche Sicherheit: Der Verbandkasten erfüllt die Vorschriften der StVZO und ist nach DINA 13164 ausgestattet. Sie lässt sich einfach und platzsparend z. B. seitlich im Kofferraum verstauen. VerbandkastenFüllung gemäß DIN 13164 und §35h StVZOFarbe: schwarz, grünInhalt1x Heftpflaster DIN 130191x Fertigpflasterset 14-teilig1x Verbandpäckchen DIN 13151 - K2x Verbandpäckchen DIN 13151 - M1x Verbandpäckchen DIN 13151 - G1x Verbandtuch DIN 13152 - A2x Fixierbinden DIN 61634 -FB 63x Fixierbinden DIN 61634 -FB 81x Rettungsdecke mind. 210 cm x 160 cm6x Kompressen 10 cm x 10 cm1x Dreiecktuch DIN 13168 -D1x Verbandkastenschere DIN 582794x Einmalhandschuhe DIN EN 4552x Feuchttücher zur Hautreinigung2x Gesichtsmasken EN 146831x Erste-Hilfe-Broschüre1x Inhaltsverzeichnis8,90 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mini Verbandstasche Erste Hilfe DIN 13164 Unfall Panne First Aid Kit Z093106AGesetzlich vorgeschrieben und elementar wichtig für die persönliche Sicherheit: Die Verbandtasche erfüllt die Vorschriften der StVZO und ist nach DINA 13164 ausgestattet. Sie lässt sich einfach und platzsparend z. B. seitlich im Kofferraum verstauen. VerbandkastenFüllung gemäß DIN 13164 und §35h StVZOmit Reißverschluss genähtFarbe: schwarz, grün6,39 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
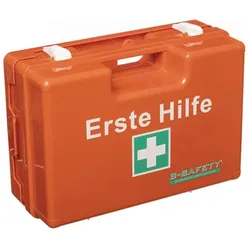
kaiserkraft, Erste Hilfe Set, Erste-Hilfe-Koffer nach DIN 13169Erste-Hilfe-Set gemäss DIN 13169, orange, ohne Inhalt. Stossfest und bruchsicher. Verschliessbar und mit Wandmontage. Enthält einen 90°-Stopp, um den Koffer gegen die Wand offen zu halten. Klassisches Erste-Hilfe-Set aus ABS-Kunststoff, orange, stossfest und bruchsicher, mit Gummidichtung. Transparente Abdeckplatten zum Schutz des Inhalts, variable Innenaufteilung mit Trennwänden, verschliessbar und mit Wandmontage. Enthält einen 90°-Stopp, um den Koffer gegen die Wand offen zu halten.56,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **

Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Entsprechungen und Abwandlungen des privaten Unfall- und Haftpflichtversicherungsrechts in der gesetzlichen Unfallversicherung., Taschenbuch vonEntsprechungen Und Abwandlungen Des Privaten Unfall- Und Haftpflichtversicherungsrechts In Der Gesetzlichen Unfallversicherung., Taschenbuch Von Hans-michael Heinz, Duncker & Humblot, 978-3-428-15719-8, Seitenanzahl: 602129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
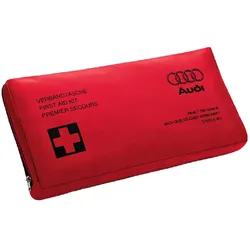
Audi Verbandstasche Erste Hilfe DIN 13 164-2022 Unfall Pannenhilfe 4L0093108DGriffbereit halten für den Notfall. Verbandmaterial gehört zu den Fahrzeugausstattungen, die verpflichtend mitgeführt werden müssen. Bei Fahrzeugkontrollen muss eine Verbandtasche auf Verlangen vorgezeigt werden. Zudem ist auf das Mindesthaltbarkeitsdatum zu achten und darauf, die Verbandtasche rechtzeitig zu ersetzen. Der Inhalt der Verbandtasche nach DIN 13 164-2022 entspricht den gesetzlichen Vorschriften gemäß der StVZO §35h.Original Audi Verbandtasche100% Volkswagen Original ZubehörFüllung gemäß DIN 13 164-2022 und §35h StVZOFarbe: rot Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers14,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Verbandtasche Erste Hilfe DIN 13164 Unfall Panne First Aid Kit Z093114AGesetzlich vorgeschrieben und elementar wichtig für die persönliche Sicherheit: Der Verbandkasten erfüllt die Vorschriften der StVZO und ist nach DINA 13164 ausgestattet. Sie lässt sich einfach und platzsparend z. B. seitlich im Kofferraum verstauen. VerbandkastenFüllung gemäß DIN 13164 und §35h StVZOFarbe: schwarz, grünInhalt1x Heftpflaster DIN 130191x Fertigpflasterset 14-teilig1x Verbandpäckchen DIN 13151 - K2x Verbandpäckchen DIN 13151 - M1x Verbandpäckchen DIN 13151 - G1x Verbandtuch DIN 13152 - A2x Fixierbinden DIN 61634 -FB 63x Fixierbinden DIN 61634 -FB 81x Rettungsdecke mind. 210 cm x 160 cm6x Kompressen 10 cm x 10 cm1x Dreiecktuch DIN 13168 -D1x Verbandkastenschere DIN 582794x Einmalhandschuhe DIN EN 4552x Feuchttücher zur Hautreinigung2x Gesichtsmasken EN 146831x Erste-Hilfe-Broschüre1x Inhaltsverzeichnis8,90 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Mini Verbandstasche Erste Hilfe DIN 13164 Unfall Panne First Aid Kit Z093106AGesetzlich vorgeschrieben und elementar wichtig für die persönliche Sicherheit: Die Verbandtasche erfüllt die Vorschriften der StVZO und ist nach DINA 13164 ausgestattet. Sie lässt sich einfach und platzsparend z. B. seitlich im Kofferraum verstauen. VerbandkastenFüllung gemäß DIN 13164 und §35h StVZOmit Reißverschluss genähtFarbe: schwarz, grün6,39 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
kaiserkraft, Erste Hilfe Set, Erste-Hilfe-Koffer nach DIN 13169Erste-Hilfe-Set gemäss DIN 13169, orange, ohne Inhalt. Stossfest und bruchsicher. Verschliessbar und mit Wandmontage. Enthält einen 90°-Stopp, um den Koffer gegen die Wand offen zu halten. Klassisches Erste-Hilfe-Set aus ABS-Kunststoff, orange, stossfest und bruchsicher, mit Gummidichtung. Transparente Abdeckplatten zum Schutz des Inhalts, variable Innenaufteilung mit Trennwänden, verschliessbar und mit Wandmontage. Enthält einen 90°-Stopp, um den Koffer gegen die Wand offen zu halten.56,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ultramedic, Erste Hilfe Set, Erste-Hilfe-Koffer ultra Box Basic nach DIN 13157Ultramedic Erste-Hilfe-Koffer ultra Box Basic nach DIN 13157: bietet viel Platz für Erste-Hilfe-Utensilien. Der Ultramedic Erste-Hilfe-Koffer ultra Box Basic nach DIN 13157 ist ein hochwertiger Koffer und gemäss der DIN 13157-Norm gefüllt. Er bietet somit eine umfangreiche Auswahl an Erste-Hilfe-Materialien für verschiedene Einsatzbereiche. Gefertigt aus robustem ABS-Kunststoff, zeichnet sich der Koffer durch seine Schlagfestigkeit, Formbeständigkeit und Temperaturresistenz aus. Eine umlaufende Gummidichtung schützt den Inhalt zuverlässig vor Spritzwasser und Staub, während die Möglichkeit, den Koffer in Einzelteile zu zerlegen, eine einfache Reinigung ermöglicht. Die durchdachte Funktionalität des Ultramedic Koffers überzeugt durch zwei gleich grosse Kofferschalen mit flexibler Innenaufteilung. Transparente Abdeckplatten sorgen für Übersichtlichkeit und erleichtern den schnellen Zugriff auf die benötigten Inhalte. Mit den leichtgängigen Drehverschlüssen und dem integrierten Griff ist der Koffer zudem äusserst benutzungsfreundlich. Zudem ermöglicht die standardisierte Beschriftung mittels Siebdruck oder Folie eine schnelle Identifikation der Inhalte. Produktdetails: - Material: ABS-Kunststoff - Masse (LxBxH): 28x12x22 cm - Gewicht: 1,9 kg - Farbe: Orange - Inhalt: Verbandstofffüllung gem. DIN 13157:2021 Einsatzbereich: Baustellen, Behörden und Betriebe, Schule, Vereine und Fitnessstudios, öffentliche Einrichtungen • DIN-Norm: DIN 13157 • Art: Koffer • Ausführung: Mobil.48,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
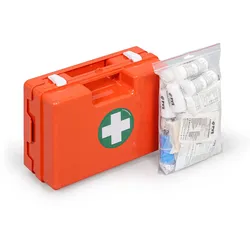
Erste-Hilfe-Koffer mit Inhalt nach DINDer Erste-Hilfe-Koffer mit Inhalt nach DIN 13169 ist für Arbeitsplätze mit einer höheren Anzahl von Personen geeignet, zum Beispiel Lager, Produktion, Werkstätten oder größere Verwaltungsbereiche. Dank des robusten ABS-Kunststoffs ist er stoßfest und schützt das gelagerte medizinische Material gut. Zum Koffer gehört eine Wandhalterung, die eine feste Befestigung an der Wand ermöglicht. So kann der Koffer als stabil platzierter Verbandskasten dienen, der bei Bedarf schnell abgenommen und direkt dorthin gebracht werden kann, wo Hilfe benötigt wird. Die übersichtliche Innenaufteilung, die Plexiglas-Abdeckplatte und die Dichtung im Deckel tragen zu besserem Schutz und einer einfacheren Orientierung im Inhalt bei. Eigenschaften: Maße H x B x T (cm): 33,5 x 25 x 12,3, Inhalt: DIN 13169, Farbe: orange, Material: Kunststoff, Gewicht (kg): 2,80133,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.